 お問い合わせ
公開日:2024年01月31日 更新日:2026年08月26日
「売上はあるのに、なぜか支払いに必要なお金が足りない」。会社を経営していると、利益が出ていても手元の現金が不足し、仕入代金や給与、税金などの支払いが難しくなることがあります。原因は赤字だけでなく、売掛金の入金と支払いのタイミングのズレや、借入金の返済負担などに潜んでいることもあります。本記事では、資金ショートが起こる原因や危険な兆候から、資金ショートまでの期間に応じた対策、具体的な回避方法、再発を防ぐための経営改善までを解説します。
この記事のポイント
資金ショートは黒字企業でも起こる
利益が出ていても、売掛金の入金より先に支払いが発生すれば、手元の現金が不足することがあります。損益だけでなく、入出金のタイミングを把握することが重要です。
資金ショートまでの期間によって取るべき対策は異なる
まずは「いつ・いくら資金が不足するのか」を把握することが重要です。資金ショートまでの期間が短くなるほど、収益改善よりも手元資金の確保を優先する必要があります。
資金を確保するだけでは根本的な解決にならない
融資などで当面の資金を確保しても、赤字や返済負担などの原因が残っていれば、再び資金不足に陥る可能性があります。資金ショートを回避すると同時に、資金が減っている原因そのものを改善することが重要です。
資金ショートとは?
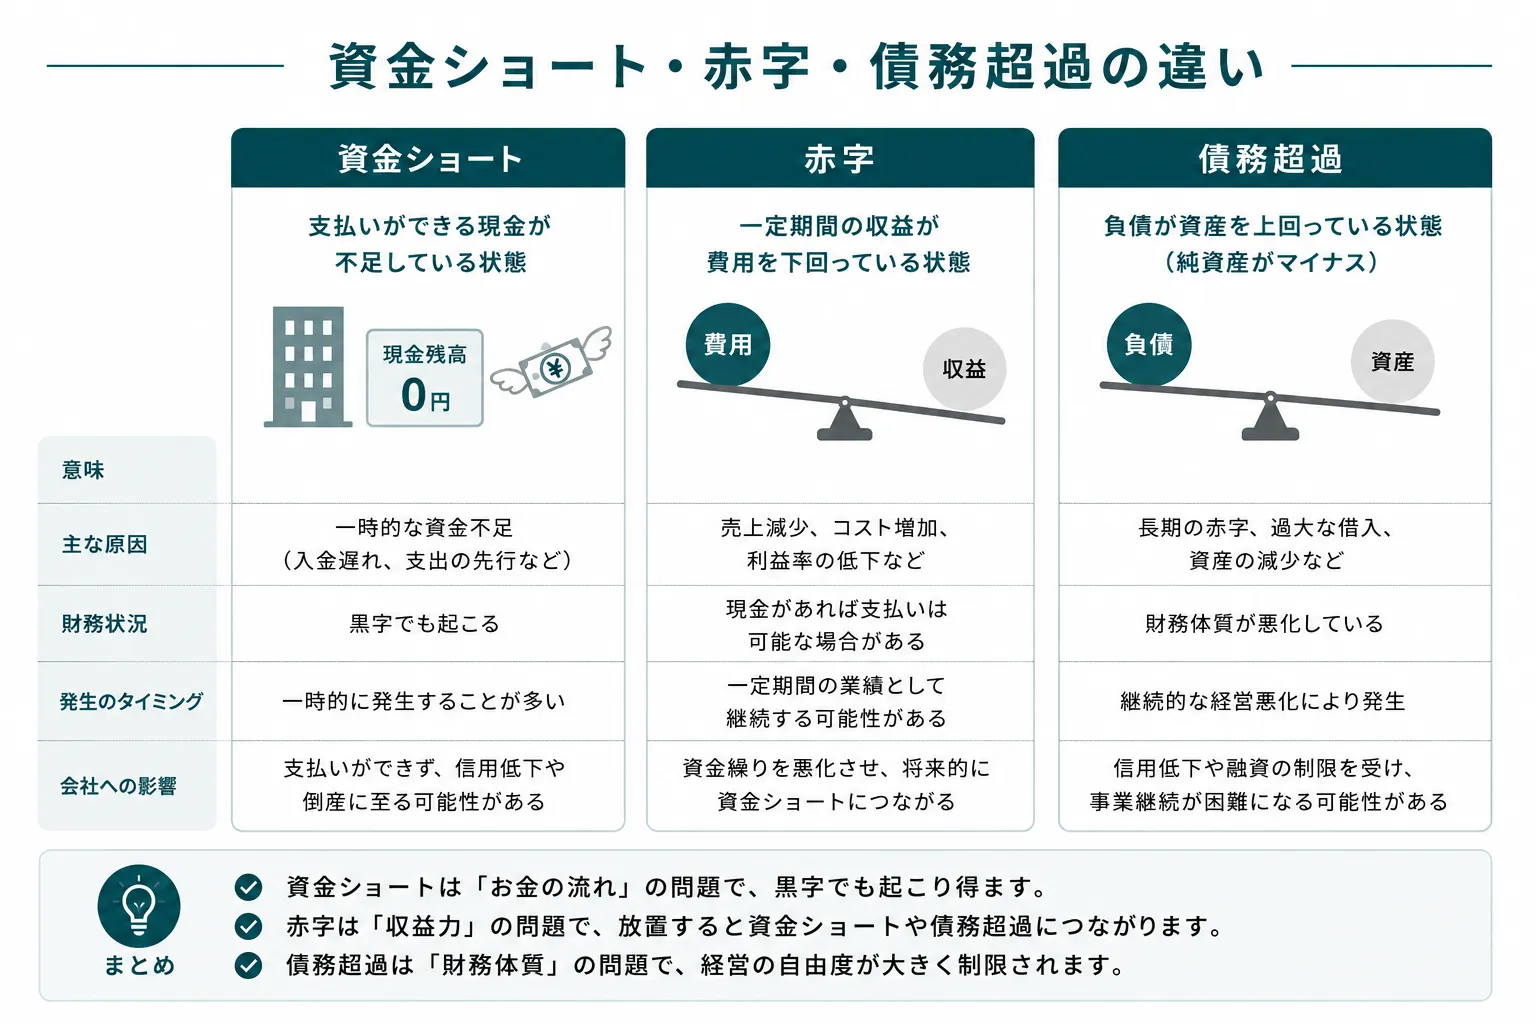
資金ショートとは、支払期限までに必要な現金を用意できず、支払いができなくなる状態のことです。会社では、仕入代金や外注費、従業員の給与、税金・社会保険料、借入金の返済など、決められた期日までにさまざまな支払いが発生します。これらの支払額に対して手元の現金が不足すると、資金ショートが発生します。重要なのは、会社が利益を出しているかどうかではなく、「支払うタイミングで必要な現金があるか」という点です。そのため、赤字企業だけでなく、黒字企業でも入金と支払いのタイミングによって資金ショートに陥る可能性があります。
資金ショート・赤字・債務超過の違い
資金ショート・赤字・債務超過は、いずれも会社の経営状態に関わる言葉ですが、それぞれ意味が異なります。資金ショートは支払いに必要な現金が足りない「資金繰り」の問題、赤字は収益より費用が多い「損益」の問題、債務超過は負債が資産を上回る「財務状態」の問題です。そのため、赤字だから必ず資金ショートするなど、3つが同時に発生するとは限りません。債務超過の状態や具体的な解消方法については、以下の記事で詳しく解説しています。
<関連記事>
黒字でも資金ショートは起こる?
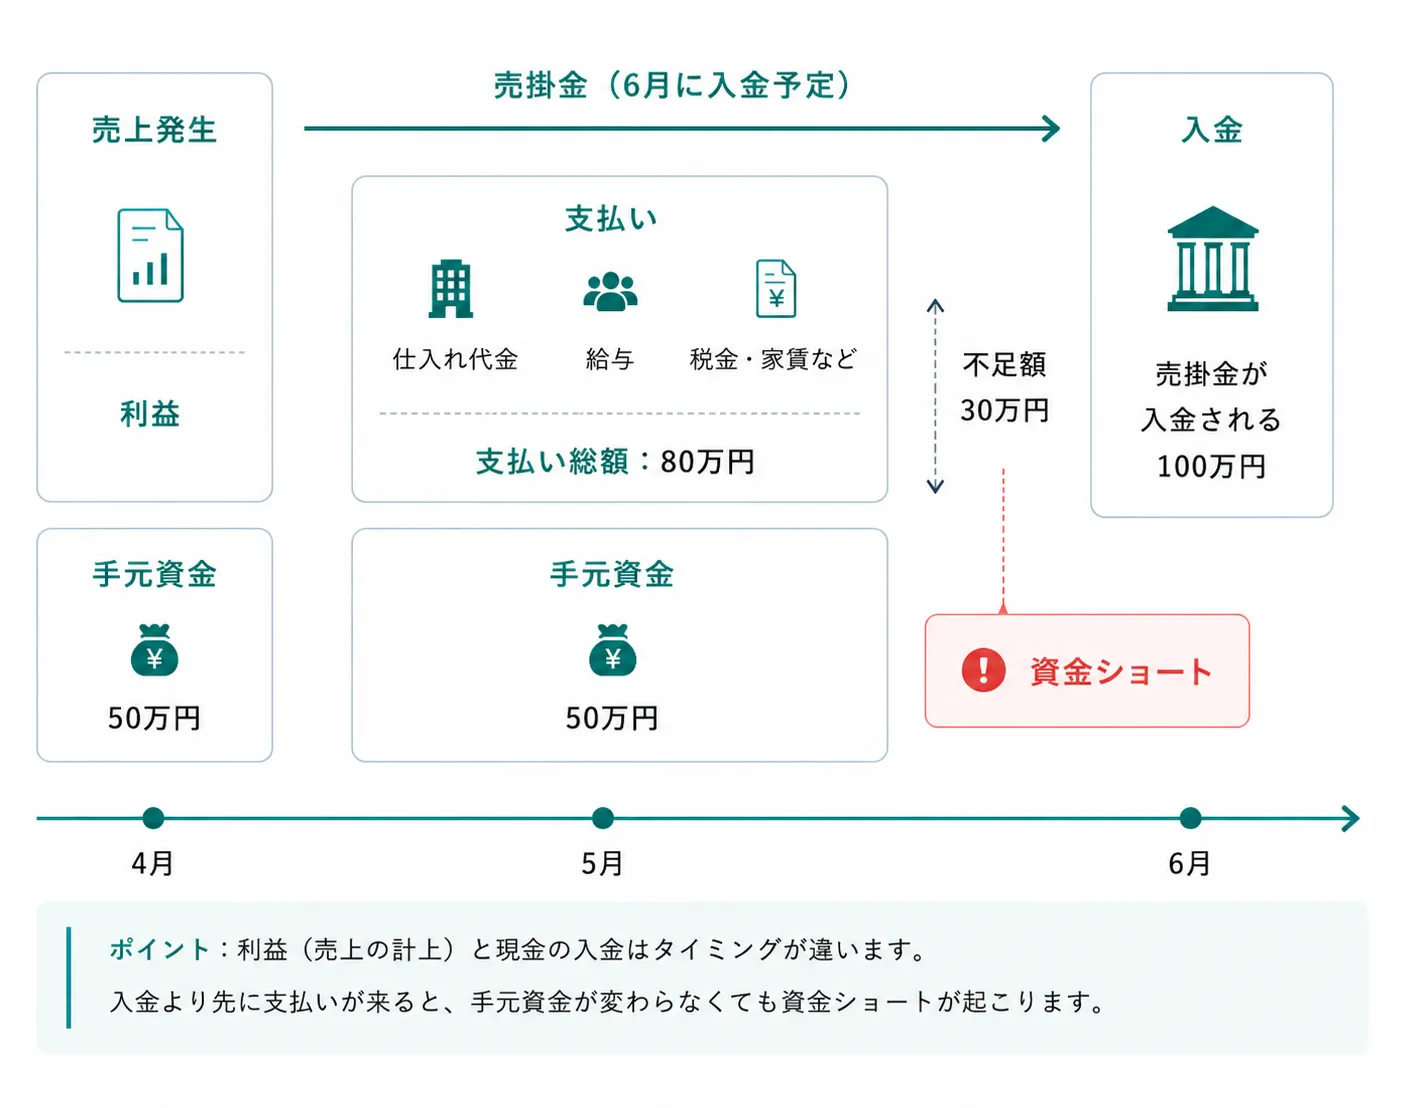
資金ショートは、赤字企業だけでなく黒字企業でも起こる可能性があります。
売上や利益を計上していても、売掛金が実際に入金されるまでは手元の現金は増えません。そのため、売掛金の入金より先に仕入代金や給与、税金などの支払期限を迎えると、利益が出ていても現金が不足することがあります。
このように、帳簿上は黒字でも資金不足によって支払いができなくなる状態を「黒字倒産」と呼びます。黒字であっても安心せず、利益だけでなく実際の現金の流れを把握しておくことが重要です。
資金ショートすると会社はどうなる?
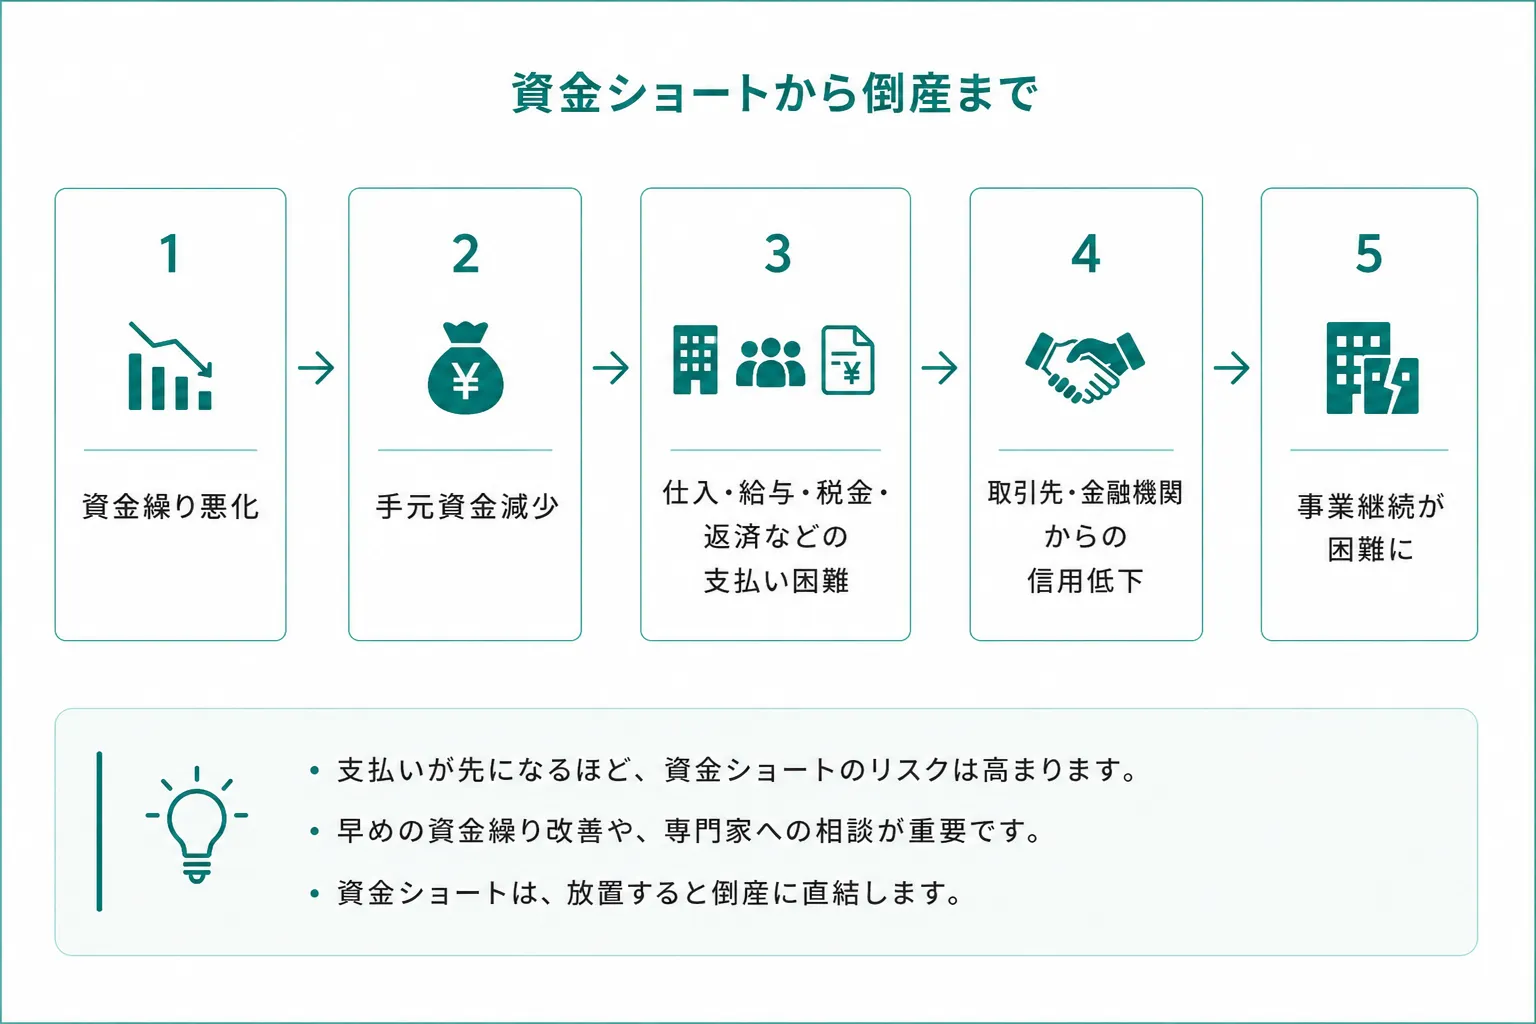
資金ショートが発生すると、仕入代金や給与、税金、借入金の返済など、期日のある支払いができなくなります。支払いの遅延や滞納が続けば、取引先や金融機関からの信用にも影響し、取引や資金調達が難しくなる可能性があります。さらに状況が悪化すると、通常の事業活動を続けることが困難になり、最悪の場合は倒産に至ることもあります。
仕入代金・給与・税金などの支払いが困難になる
資金ショートによって仕入代金や外注費を支払えなくなると、商品の仕入れやサービスの提供ができず、事業活動そのものに支障が出る可能性があります。また、給与の支払いが遅れれば従業員の離職につながる可能性があるほか、税金・社会保険料や借入金など、期日のある支払いへの対応も難しくなります。
取引先や金融機関からの信用が低下する
取引先への支払いが遅れると、支払条件の変更や取引停止などにつながる可能性があります。また、借入金の返済が滞れば、金融機関からの信用にも影響します。その結果、新たな取引や資金調達が難しくなれば、さらに資金繰りが悪化するという悪循環に陥る可能性があるため注意が必要です。
資金ショートが起こる主な原因
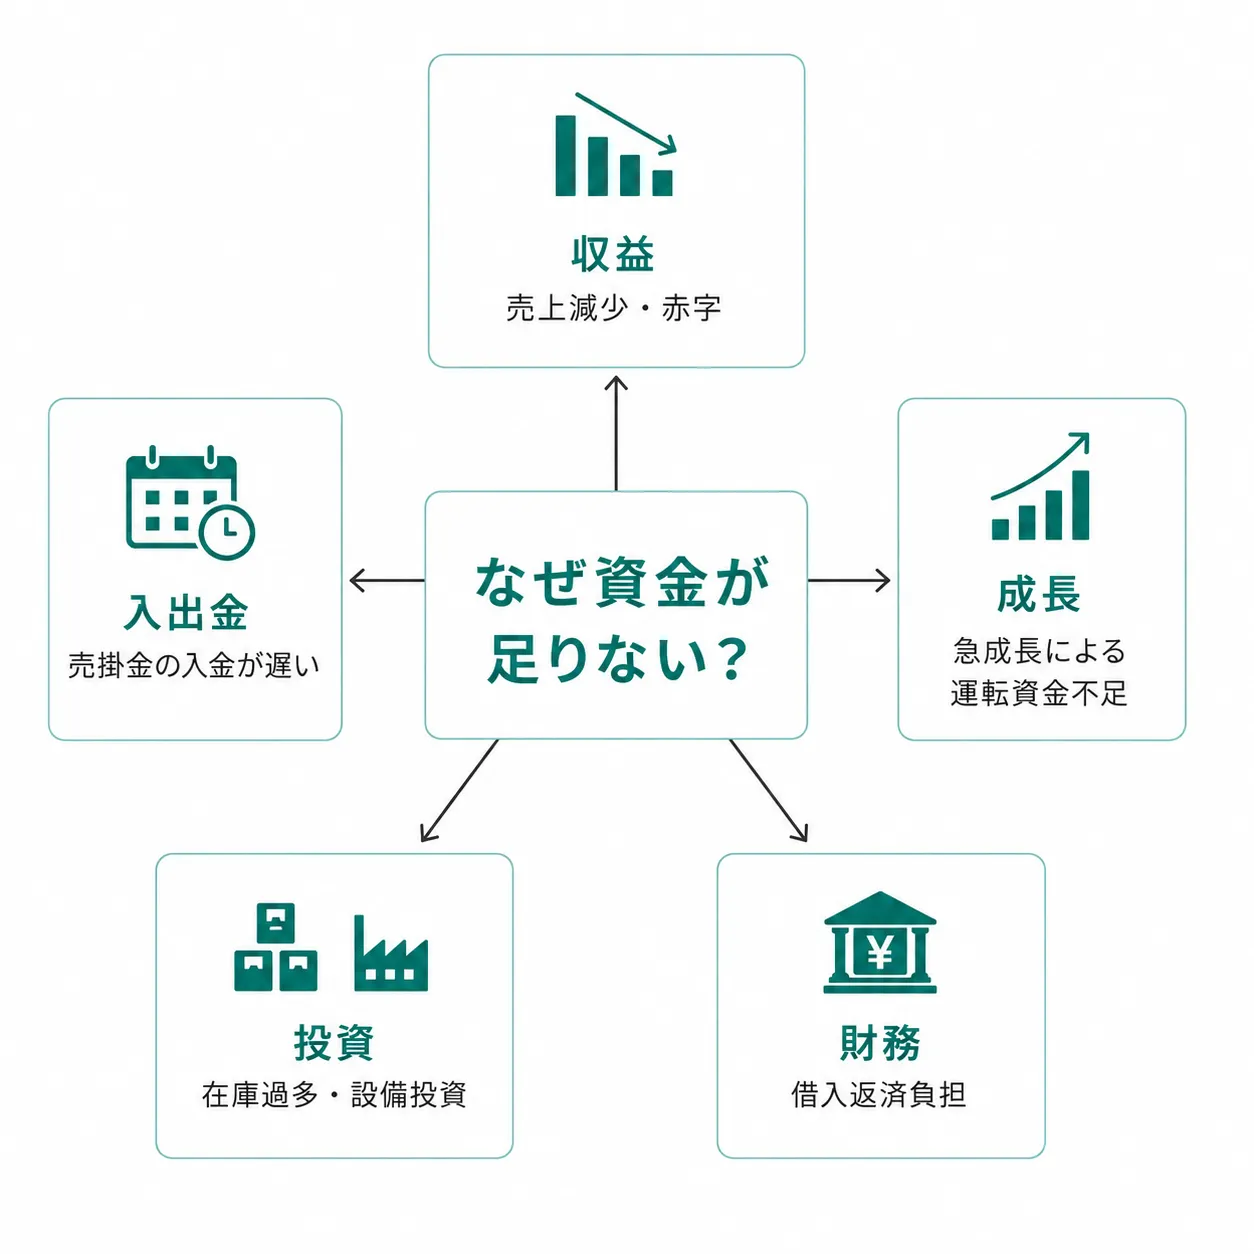
資金ショートが起こる原因は、単純な売上不足や赤字だけではありません。売上減少や利益率の低下によって本業から得られる資金が減るケースのほか、売掛金の回収遅延によって入金が遅れるケースもあります。また、急激な事業拡大による運転資金の増加や、過剰な在庫・設備投資などによって、一時的に多くの現金が必要になることも資金ショートの原因になります。会社にお金が残らない原因や対処法については、以下の記事でも詳しく解説しています。
<関連記事>
資金ショートの前に現れる危険な兆候
資金ショートは、ある日突然起こるとは限りません。実際に支払いができなくなる前に、手元資金の減少や借入への依存など、資金繰り悪化の兆候が現れることがあります。
資金ショートが近づくほど、融資や返済条件の変更など、取れる対策は限られていきます。以下のような兆候が見られたら、まずは「いつ・いくら資金が不足するのか」を確認し、早めに対応することが重要です。
手元資金が毎月減っている
毎月の入金額より支出額が多ければ、当然ながら手元資金は少しずつ減っていきます。一時的な減少ではなく、数か月にわたって現預金が減り続けている場合は注意が必要です。
現在の預金残高だけを見るのではなく、今後予定されている入金と支払いを確認し、現在の資金がいつまで持つのかを把握しましょう。
借入金の返済を新たな借入で補っている
本業で得た資金だけでは既存の借入金を返済できず、新たな借入によって返済資金を確保している状態も、資金繰り悪化の兆候です。
新たな借入によって一時的に支払いはできますが、その分だけ元本や利息の負担は増えていきます。借入を繰り返して資金をつなぐだけでなく、本業の収益や現在の返済負担そのものを見直す必要があります。
売掛金の入金が遅れると支払いができない
売掛金が予定どおり入金されることを前提に、仕入代金や給与などを支払っている場合も注意が必要です。
数日程度の入金遅延だけで支払いが難しくなるのであれば、手元資金に十分な余裕がない状態といえます。入金・支払いサイトを見直すとともに、突発的な入金遅延にも対応できる手元資金を確保しておくことが重要です。
税金・社会保険料の支払いが厳しくなっている
税金や社会保険料に充てる資金まで不足している場合、資金繰りがかなり逼迫している可能性があります。
特に、仕入代金や給与などを優先するために税金・社会保険料の支払いを後回しにしている場合は注意が必要です。社会保険料を支払えない場合のリスクや対応については、以下の記事で詳しく解説しています。
金融機関から追加融資を断られた
金融機関から追加融資を断られた場合、資金不足を新たな借入で補うことが難しくなり、取れる選択肢が狭まります。
特に、これまで借入によって資金繰りを維持してきた会社ほど影響は大きくなります。追加融資を受けられない段階まで来ている場合は、融資以外の資金確保や返済負担の見直しなども含め、早急に対応を検討する必要があります。
<関連記事>
資金ショートまでの期間別に取るべき対策
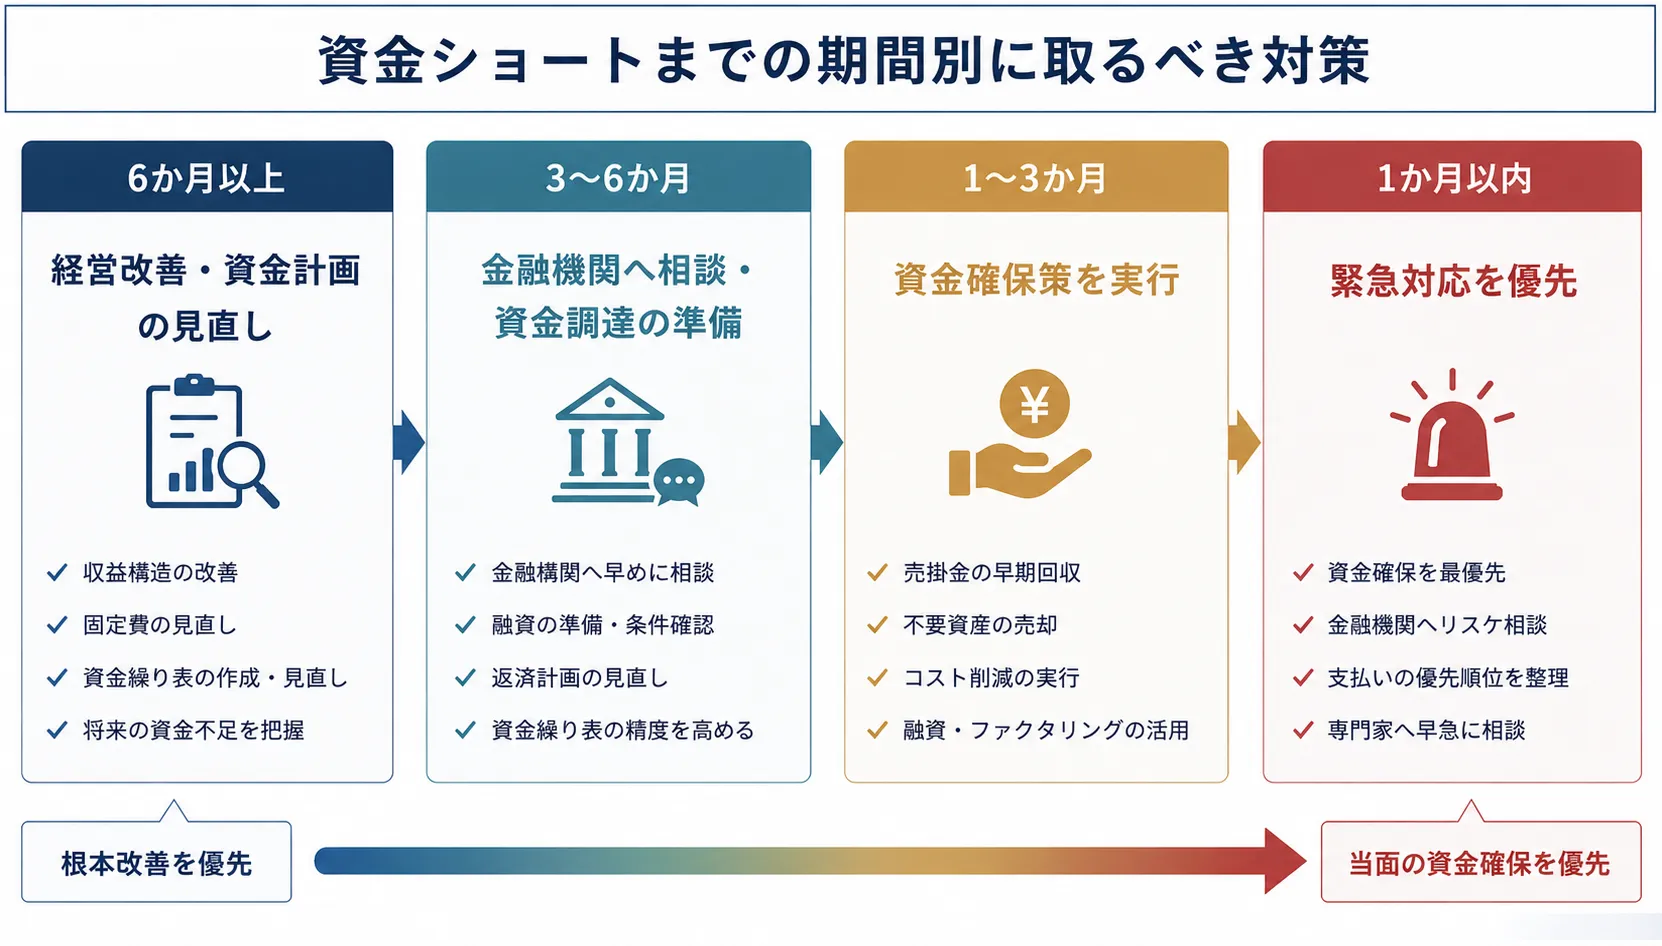
資金ショートまでの期間によって、取れる対策や優先順位は大きく異なります。半年以上の余裕がある場合は根本的な経営改善にも取り組めますが、資金ショートが目前に迫っている場合は、まず手元資金の確保を優先しなければなりません。
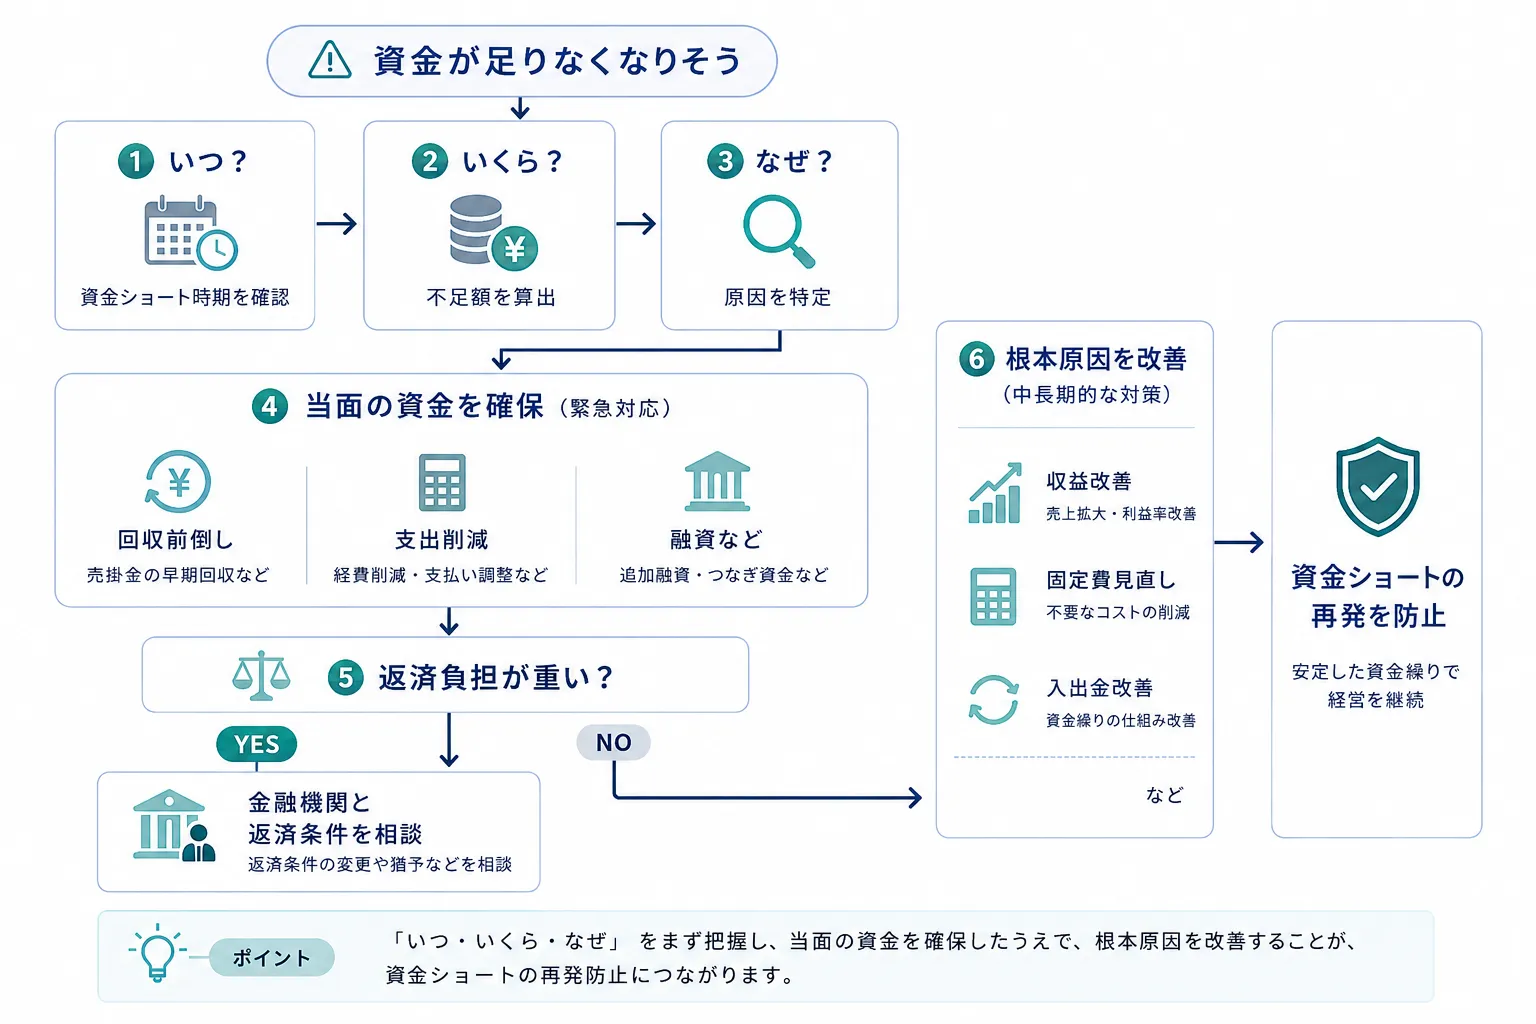
そのため、最初に資金繰り表を作成し、「いつ・いくら資金が不足するのか」を明確にしたうえで、残された期間に応じて対策を進めることが重要です。
資金繰りが苦しい場合の具体的な対処法については、以下の記事でも詳しく解説しています。
<関連記事>
6か月以上の場合
資金ショートまで半年以上ある場合は、資金を確保するだけでなく、資金が減っている原因そのものを改善する時間があります。
資金繰り表から将来の不足額を予測し、必要であれば早い段階から金融機関への融資相談を進めましょう。同時に、赤字事業や過大な固定費、過剰在庫、売掛金の回収期間などを確認し、資金繰りを悪化させている原因を改善していくことが重要です。
3~6か月の場合
資金ショートまで3~6か月の場合は、資金不足が発生する時期と金額を具体化し、資金確保に向けた行動を本格的に始める段階です。
金融機関への融資相談を進めるほか、借入金の返済が資金繰りを圧迫している場合は、リスケジュールも選択肢になります。資金確保と並行して、固定費の削減や採算改善、入出金条件の見直しなども進めましょう。
1~3か月の場合
資金ショートまで1~3か月しかない場合は、根本的な経営改善だけでは間に合わない可能性があるため、手元資金の確保を優先する必要があります。
融資だけでなく、売掛金の早期回収や不要資産の売却、ファクタリングなど、短期間で実行できる方法を検討します。同時に、今後の支払い予定と優先順位を整理し、必要に応じて金融機関などへの相談も急ぎましょう。
1か月以内の場合
資金ショートまで1か月を切っている場合は、いつ・いくら・どこへの支払いが不足するのかを具体的に洗い出し、早急に対応する必要があります。
売掛金の回収や不要資産の売却など、短期間で実行できる資金確保策を進めるとともに、金融機関や支払先との調整も並行して行います。
この段階では、対応が遅れるほど選択肢が限られていきます。自社だけで解決しようとして時間を失わず、事業再生や資金繰りに詳しい専門家への相談も早急に検討しましょう。
資金ショートを回避する具体的な方法
資金ショートが見込まれる場合は、まず不足する金額と時期を把握し、それまでに必要な現金を確保する必要があります。
方法は融資だけではありません。支出を減らす、売掛金を早く回収する、不要な資産を売却するなど、会社の状況に応じて複数の方法を検討します。資金ショートまでの期間や財務状況によって利用できる方法も異なるため、一つの手段だけに依存しないことが重要です。
支出を見直して資金流出を抑える
まずは今後の支払予定を整理し、事業を継続するために必要な支出と、削減・延期できる支出を分けましょう。
緊急性の低い設備投資や広告費、外注費などを見直すことで、短期的な資金流出を抑えられる可能性があります。また、取引先との合意が得られる場合は、支払条件や支払時期の調整を相談することも選択肢の一つです。
売掛金を早期回収する
未回収の売掛金がある場合は、金額や入金予定日を確認し、予定どおり回収できるかを確認します。
取引先との関係や契約上問題がなければ、早期入金を相談することで、売上を通常より早く現金化できる場合があります。また、今後の取引では入金サイトの短縮を検討し、売上が発生してから現金が入るまでの期間を短くすることも資金繰りの改善につながります。
不要な資産を売却する
使用していない設備や車両、不動産などがある場合は、売却して現金化する方法があります。
借入とは異なり、新たな返済負担を増やさずに資金を確保できることがメリットです。また、保有することで維持費が発生している資産であれば、売却後の支出削減にもつながります。
ただし、資産によっては売却までに時間がかかるため、資金ショートまでの期間や事業への影響を考慮して判断しましょう。
ファクタリングを利用する
ファクタリングとは、売掛債権をファクタリング会社へ売却し、本来の入金期日より前に現金化する方法です。
融資とは異なる資金確保の方法であり、売掛金の入金まで待てない場合などに選択肢となります。一方で、利用時には手数料が発生するため、受け取れる金額は本来の売掛金より少なくなります。
繰り返し利用すると資金繰りを圧迫する可能性もあるため、利用後の資金繰りまで確認したうえで判断することが重要です。
<関連記事>
金融機関から融資を受ける
銀行や信用金庫、日本政策金融公庫などから融資を受け、必要な運転資金を確保する方法もあります。
融資の審査では、決算内容や返済能力、資金使途などが確認されます。資金ショートが目前に迫ってからでは選択肢が限られる可能性があるため、資金繰り表や返済計画などを準備し、早めに相談することが重要です。
ただし、すでに既存の借入金を新たな借入で返済している場合は、追加融資によって将来の返済負担がさらに重くなる可能性があります。「借りられるか」だけでなく「返済できるか」まで考えて判断しましょう。
金融機関にリスケジュール(返済条件の変更)を相談する
既存の借入金の返済が資金繰りを圧迫している場合は、金融機関にリスケジュールを相談する方法があります。
リスケジュールとは、返済期間や毎月の返済額など、既存借入の返済条件を変更することです。毎月の返済負担を軽減できれば、新たな借入を増やさずに手元から出ていく資金を抑えられる可能性があります。
ただし、自社の判断だけで返済を止めるのではなく、現在の資金繰りや今後の改善計画を整理したうえで、金融機関と協議することが重要です。
資金調達だけでは資金ショートの根本的な解決にならない
融資やファクタリングなどによって現金を確保すれば、当面の資金ショートを回避できる可能性があります。しかし、資金を確保しただけでは、資金不足を引き起こした原因そのものが解消されたわけではありません。
赤字や過大な固定費、借入金の返済などによって資金が流出し続けていれば、調達した資金もいずれ底をつきます。資金調達は「経営を改善するための時間を確保する手段」と考え、その間に資金繰りが悪化した根本原因を改善することが重要です。
赤字体質のままでは再び資金が不足する
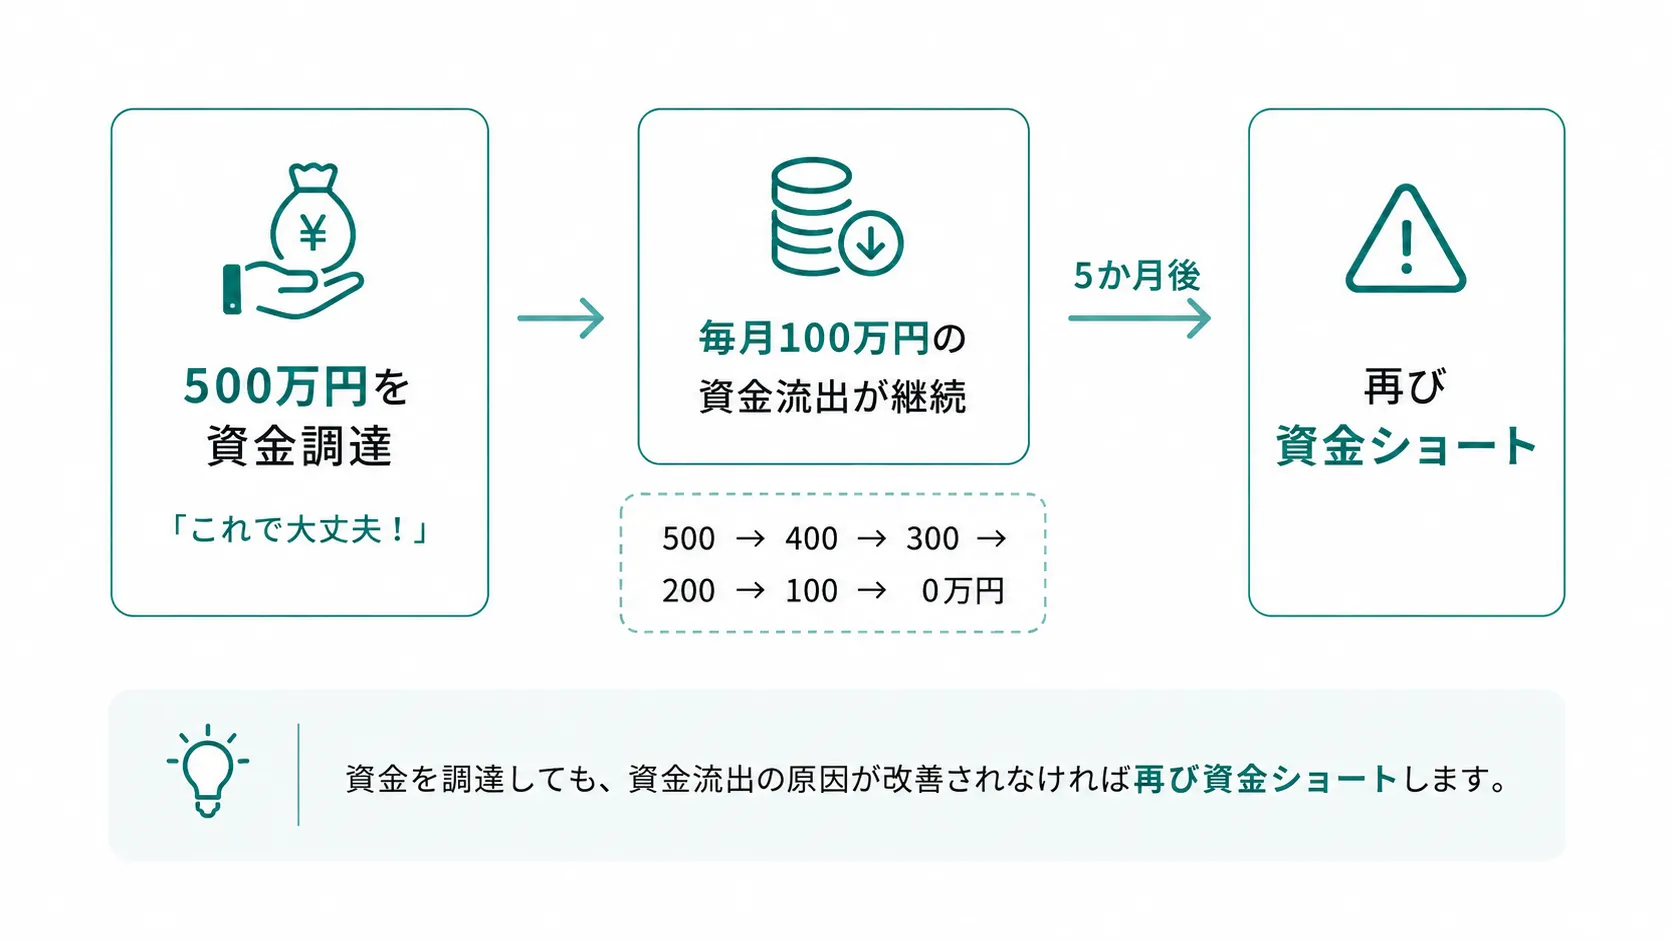
本業で赤字が続いている場合、資金を調達しても、事業を続けるほど手元の現金は減少していきます。
例えば、500万円を調達して一時的に資金ショートを回避できても、毎月100万円ずつ資金が減っている状態が続けば、単純計算では5か月後に資金を使い切ることになります。
一時的に資金を増やすだけでなく、売上や粗利、固定費などを見直し、継続的に資金が流出する状態そのものを改善する必要があります。
借入を増やすと返済負担がさらに重くなることがある
融資を受ければ手元の現金は増えますが、同時に新たな元本返済や利息の負担も発生します。
特に、既存の借入金の返済が資金繰りを圧迫している場合、追加融資を繰り返すことで将来の返済負担がさらに重くなる可能性があります。
そのため、追加融資だけで資金繰りを維持するのではなく、必要に応じてリスケジュールを相談するなど、毎月の返済負担そのものを見直すことも重要です。
資金不足を生んでいる原因そのものを改善する
資金ショートの原因は企業によって異なります。赤字だけでなく、過大な固定費や在庫、売掛金の回収遅延、借入金の返済負担などが原因となっている場合もあります。
まずは「なぜ現金が減っているのか」を特定し、その原因に応じて収益改善や支出削減、入出金条件の変更、返済負担の見直しなどを進めます。
当面の資金を確保することと、資金不足を生んでいる原因を改善することを並行して進めることが、資金ショートの根本的な解決につながります。
資金ショートを繰り返さないための予防策
資金ショートを防ぐためには、資金が不足してから対応するのではなく、日頃から将来の入出金を把握し、資金不足を早期に発見できる状態をつくることが重要です。
資金繰り表や手元資金、売掛金、在庫、固定費、借入金の返済額などを継続的に管理しましょう。また、数字を管理するだけでなく、本業から継続的に資金を生み出せる収益構造をつくることも、資金ショートの再発防止につながります。
資金繰り表を作成する
資金繰り表を作成し、今後の入金予定や支払予定、現預金残高を把握できるようにしましょう。
一度作成して終わりではなく、実際の入出金に合わせて定期的に更新し、予測と実績の差を確認することが重要です。将来の資金不足を早い段階で把握できれば、融資や支出削減などの対策を取るための時間を確保できます。
一定の手元資金を確保する
売掛金の入金遅延や突発的な支出が発生しても対応できるよう、一定の手元資金を確保しておくことも重要です。
手元資金に余裕がなければ、予定していた入金が少し遅れただけでも支払いが難しくなる可能性があります。必要な手元資金は会社によって異なるため、毎月発生する固定的な支出や入出金のサイクルをもとに、自社に必要な水準を設定しましょう。
売掛金・在庫を適切に管理する
売掛金は金額だけでなく、入金予定日まで管理し、回収の遅れを早期に把握できるようにします。
また、過剰な在庫は、現金が商品として社内に滞留している状態ともいえます。販売状況に応じて適正在庫を維持し、売掛金の回収期間や在庫の保有期間を短くすることで、現金が長期間固定されることを防ぎましょう。
固定費・外注費・借入返済額を定期的に見直す
人件費や家賃などの固定費、外注費について、現在の売上や利益に対して負担が大きくなっていないか定期的に確認しましょう。
借入金についても、毎月の元本返済や利息が資金繰りを圧迫していないか確認する必要があります。ただし、単純に支出を減らすのではなく、事業に必要な支出と削減できる支出を分け、収益性を損なわない範囲で見直すことが重要です。
収益構造を改善する
資金ショートを繰り返さないためには、売上高だけでなく、粗利率や営業利益、商品・サービスごとの採算性まで確認する必要があります。
採算性の低い事業や価格設定、原価などを見直し、本業から継続的に利益と資金を生み出せる事業構造へ改善していきましょう。
赤字経営の原因や黒字化に向けた具体的な改善方法については、以下の記事で詳しく解説しています。
<関連記事>
自社だけでの対応が難しい場合は早めに専門家へ相談する
 資金ショートが近づくほど、利用できる資金調達や返済条件の変更、事業改善などの選択肢は限られていきます。そのため、資金繰りに不安を感じた段階で早めに対応することが重要です。
特に、金融機関から追加融資を断られた、借入金の返済が資金繰りを圧迫している、税金や社会保険料の支払いが難しいといった状況では、自社だけでの対応が難しくなることもあります。
資金繰りや事業再生に詳しい専門家へ相談することで、当面の資金確保だけでなく、金融機関との調整や収益構造の改善などを含め、会社の状況に応じた再建策を検討できます。
東京事業再生コンサルティングセンターの資金繰り改善事例
 東京事業再生コンサルティングセンターでは、資金ショートや多額の借入、ファクタリングなどによって、資金繰りが悪化した企業の事業再生を支援しています。
資金繰りを立て直すには、目先の資金を確保するだけでなく、経費削減や収益構造の見直しなど、資金不足を生んでいる原因そのものを改善することが重要です。
ここでは、当面の資金を確保しながら経営改善を進め、事業の立て直しに取り組んだ2社の事例を紹介します。
資金ショート・借金5,000万円超からの事業再生事例
ガーデナーナカニシ株式会社では、5次・6次請けにもなる多重下請けによって利益がほとんど残らず、資金繰りが悪化。金融機関や身内からの借入、ファクタリングなどを利用し、借金は約5,000万円まで膨らんでいました。
東京事業再生コンサルティングセンターへの相談後は、まず資金の目途を立てたうえで、徹底した経費削減や人材が定着する経営体制への転換、下請けからの脱却を進めました。その結果、売上は前年同期比で約2.3倍となる見込みまで伸び、経費も以前の半分以下まで削減しています。
▼ 詳しくはこちら
負債・ファクタリングから再生した事例
株式会社友電社では、本業の電気工事の売上が安定せず、新たに始めたフィットネスジム事業の失敗などから資金繰りが悪化しました。金融機関からの追加融資も難しく、ファクタリングや親族・知人からの借入で資金をつなぎ、最終的には約5,000万円の借金を抱え、給与の遅延や社会保険料の滞納も発生していました。
東京事業再生コンサルティングセンターへの相談後は、まず当面の資金を確保。そのうえで「コストカット」「フィットネスジムの方針変更」「入金の柱を増やす」という3つの方針で改善を進めました。赤字だったジムはランニングコストを自らの売上で賄える状態となり、元請工事の比率も約5%から約20%まで上昇しています。
▼ 詳しくはこちら
よくある質問
資金ショートしそうな場合、まず何をすればよいですか?
まずは資金繰り表などを使い、「いつ・いくら資金が不足するのか」を確認しましょう。
不足する時期と金額が分かれば、支出の見直しや売掛金の早期回収、資産売却、融資など、残された期間に応じて必要な対策を検討できます。
資金ショート寸前でも融資を受けられますか?
資金ショートが近いからといって、必ずしも融資を受けられないわけではありません。ただし、融資には審査があり、会社の財務状況や返済可能性、資金使途などを踏まえて判断されるため、必ず融資を受けられるとは限りません。
資金繰りが悪化するほど取れる対策が限られる可能性があるため、できるだけ早い段階で金融機関へ相談することが重要です。
融資を受ければ資金ショートは解決できますか?
融資によって必要な現金を確保できれば、当面の資金ショートを回避できる可能性があります。しかし、赤字や過大な固定費、借入返済など、資金不足の原因が残っていれば、再び資金ショートする可能性があります。
資金確保と並行して、「なぜ現金が減っているのか」を特定し、根本原因を改善することが重要です。
まとめ|資金ショートは「起きる前」の対応が重要
 資金ショートは赤字企業だけでなく、黒字企業でも入金と支払いのタイミングによって発生する可能性があります。そのため、日頃から将来の入出金と手元資金を把握しておくことが重要です。
手元資金の減少や借入への依存など、資金繰り悪化の兆候が見られたら、まずは「いつ・いくら資金が不足するのか」を確認しましょう。そのうえで、残された期間に応じて支出の見直しや売掛金の回収、融資、リスケジュールなどの対策を進める必要があります。
また、当面の資金を確保するだけでは、資金ショートの根本的な解決にはなりません。資金不足を生んでいる原因を特定し、収益構造や返済負担などを改善することが重要です。
東京事業再生コンサルティングセンターでは、資金繰りの改善だけでなく、経費削減や収益構造の見直しなど、資金ショートの原因を踏まえた事業再生を支援しています。
資金ショートが目前に迫るほど、取れる対策が限られる可能性があります。「まだ支払いはできているから大丈夫」と先送りせず、資金繰りに不安を感じた段階で、まずはお気軽にご相談ください。
«前へ「借金だらけの会社を立て直すために重要なたった一つの考え方とは」 | 「社員の給料を下げるには?経営者の本音にお応えします」次へ»
本コラムの監修者
事業再生コンサルタント
清水 麻衣子
元銀行マンで、多くの顧客の相手をしてきた実績と数々の中小企業を見てきた知見をもって、東京事業再生コンサルティングのコンサルタントへ。
通常のコンサル会社におけるコンサルタントとは大きく違い、豊富な知識と現場のリアルを把握している、企業を想った本質的なコンサルが魅力。
関連コラム
-
建設業の運転資金を徹底解剖!必要な資金とその集め方
-
融資は無理!ファクタリングもダメ!代わりにどうする?
-

今すぐ資金繰りを改善したい建設業経営者必見の情報とは
-
「資金繰りが限界…」零細企業社長が知っておきたい立て直し方法と改善策
-
【赤字でも消費税は払う?】滞納リスクと再生のポイントを徹底解説
-
厚生年金が払えない…会社社長が今すぐ取るべき緊急対策を解説
 1年間無料コンサル
当社は、若くして起業したり後継者となった方々、本気で事業を立て直したいと強く想っている方々を全力でサポートします。